


THÀNH LẬP CÔNG TY VIỆT NAM
Bạn đang có ý tưởng kinh doanh nhưng chưa biết cách thành lập công ty và bối rối trước những thủ tục hành chính phức tạp? Đừng lo, DHtaxlaw sẽ là người bạn đồng hành đáng tin cậy trong hành trình khởi nghiệp của bạn.

Thời gian gần đây, tình trạng đối tượng giả danh cơ quan thuế hoặc công chức thuế để liên hệ với người nộp thuế có dấu hiệu gia tăng. Các đối tượng thường sử dụng thông báo, giấy mời hoặc danh nghĩa cán bộ thuế để tạo sự tin tưởng, sau đó yêu cầu cung cấp thông tin, truy cập đường dẫn hoặc thực hiện các thao tác có nguy cơ làm mất quyền kiểm soát tài khoản.
Ngày 17/8/2026, Thuế cơ sở 3 tỉnh Khánh Hòa ban hành Thông báo 8704/TB-TCS3 nhằm cảnh báo người nộp thuế về các thủ đoạn giả danh cơ quan thuế, công chức thuế để lừa đảo, chiếm đoạt tiền và tài sản.
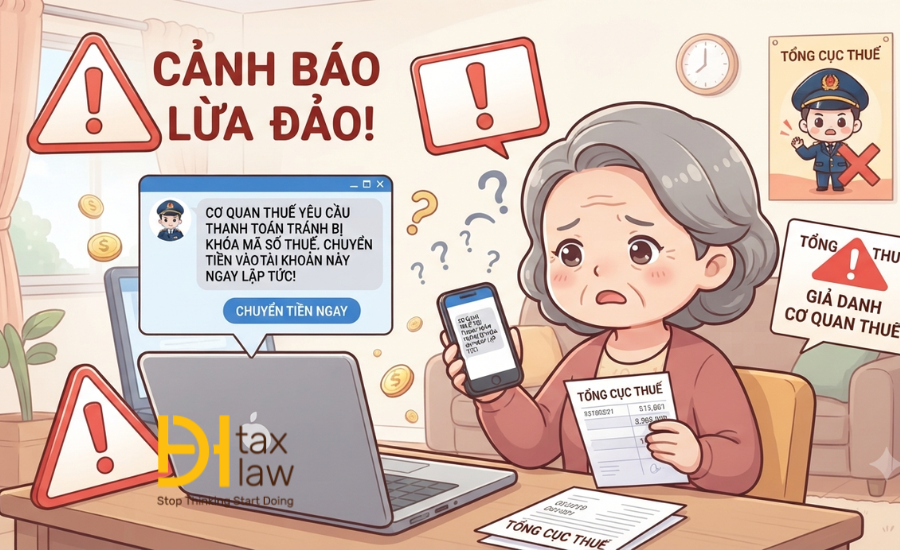
1. Thông báo 8704/TB-TCS3 cảnh báo thủ đoạn lừa đảo nào?
Theo thông tin cảnh báo, các đối tượng có thể sử dụng nhiều phương thức khác nhau để tạo lòng tin và tiếp cận người nộp thuế.
1.1. Giả mạo văn bản, giấy mời của cơ quan thuế
Một trong những thủ đoạn phổ biến là gửi các văn bản hoặc giấy mời có hình thức giống tài liệu của cơ quan thuế.
Nội dung giả mạo có thể liên quan đến:
Việc đưa vào các nội dung quen thuộc trong quá trình thực hiện nghĩa vụ thuế khiến người nhận dễ tin rằng đây là yêu cầu chính thức từ cơ quan thuế.
1.2. Giả danh công chức thuế để yêu cầu thao tác từ xa
Một phương thức khác là đối tượng trực tiếp liên hệ với người nộp thuế qua điện thoại hoặc mạng xã hội và tự giới thiệu là công chức thuế.
Sau khi tạo lòng tin, đối tượng có thể yêu cầu người nộp thuế:
Đây là những yêu cầu có dấu hiệu rủi ro cao, đặc biệt khi người liên hệ đề nghị cung cấp mã bảo mật hoặc yêu cầu thực hiện giao dịch tài chính.
2. Người nộp thuế cần làm gì để phòng tránh lừa đảo?
Thuế cơ sở 3 tỉnh Khánh Hòa khuyến cáo người nộp thuế chủ động bảo vệ thông tin cá nhân, dữ liệu doanh nghiệp và tài sản.
2.1. Không cung cấp thông tin bảo mật
Người nộp thuế không nên cung cấp cho người lạ qua điện thoại hoặc mạng xã hội các thông tin như:
Đặc biệt, cần thận trọng khi người liên hệ tự xưng là cán bộ thuế nhưng yêu cầu cung cấp những thông tin không rõ mục đích hoặc yêu cầu giao dịch ngay.
2.2. Không truy cập đường link hoặc cài đặt ứng dụng không rõ nguồn gốc
Không nên truy cập các đường dẫn được gửi từ số điện thoại, tài khoản mạng xã hội hoặc nguồn không xác định.
Người nộp thuế cũng không nên cài đặt ứng dụng theo hướng dẫn của người lạ hoặc cho phép người khác truy cập, điều khiển thiết bị từ xa khi chưa xác minh rõ nguồn gốc.
2.3. Kiểm tra thông tin thông qua kênh chính thống
Khi nhận được yêu cầu bất thường liên quan đến kê khai, hoàn thuế, miễn giảm thuế, thay đổi thông tin đăng ký thuế hoặc các nghĩa vụ khác, người nộp thuế nên chủ động kiểm tra lại thông tin qua kênh chính thức của cơ quan thuế.
Không nên chỉ dựa vào số điện thoại, tài khoản mạng xã hội, hình ảnh giấy mời hoặc văn bản do người liên hệ cung cấp để xác định danh tính của người yêu cầu.
3. Cơ quan thuế có phải bảo mật thông tin người nộp thuế không?
Có.
Luật Quản lý thuế 2025 quy định cơ quan quản lý thuế, công chức quản lý thuế và các chủ thể có trách nhiệm liên quan phải bảo mật thông tin người nộp thuế, trừ các trường hợp pháp luật cho phép cung cấp hoặc công khai thông tin.
Quy định này là cơ sở để người nộp thuế nhận diện những yêu cầu cung cấp thông tin bất thường và chủ động kiểm tra tính hợp pháp của yêu cầu trước khi thực hiện.
4. Cơ quan quản lý thuế được cung cấp thông tin người nộp thuế trong trường hợp nào?
Theo khoản 2 Điều 7 Luật Quản lý thuế 2025, cơ quan quản lý thuế có thể cung cấp thông tin người nộp thuế trong các trường hợp luật định.
4.1. Cung cấp cho cơ quan nhà nước phục vụ tố tụng, thanh tra, kiểm tra, kiểm toán
Thông tin có thể được cung cấp cho:
Điều kiện là phải có yêu cầu bằng văn bản để phục vụ hoạt động tố tụng, thanh tra, kiểm tra hoặc kiểm toán theo quy định pháp luật.
4.2. Cung cấp cho cơ quan nhà nước có thẩm quyền khác
Cơ quan quản lý thuế có thể cung cấp thông tin cho cơ quan nhà nước có thẩm quyền khác khi có yêu cầu bằng văn bản theo quy định của luật.
4.3. Cung cấp cho cơ quan thuế nước ngoài
Thông tin người nộp thuế cũng có thể được cung cấp cho cơ quan quản lý thuế nước ngoài phù hợp với điều ước quốc tế hoặc thỏa thuận quốc tế về thuế mà Việt Nam là thành viên hoặc bên ký kết.
Do đó, quy định về bảo mật không có nghĩa thông tin người nộp thuế tuyệt đối không được cung cấp; việc cung cấp phải thuộc trường hợp pháp luật cho phép và đáp ứng điều kiện tương ứng.
5. Quản lý tuân thủ, quản lý rủi ro trong quản lý thuế được thực hiện thế nào?
Thông tư 94/2026/TT-BTC được Bộ Tài chính ban hành ngày 01/7/2026, có hiệu lực cùng ngày và thay thế Thông tư 31/2021/TT-BTC. Thông tư quy định về thu thập, xử lý, quản lý, sử dụng thông tin người nộp thuế phục vụ quản lý tuân thủ, quản lý rủi ro và tiêu chí đánh giá, phân loại mức độ rủi ro trong quản lý thuế.
Việc quản lý tuân thủ, quản lý rủi ro phải dựa trên dữ liệu khách quan, toàn diện và thường xuyên được cập nhật, đồng thời áp dụng biện pháp quản lý phù hợp với mức độ tuân thủ và rủi ro của từng nhóm, từng người nộp thuế. Quy định cũng ưu tiên ứng dụng công nghệ thông tin và tự động hóa trong quá trình thu thập, xử lý, đánh giá và phân loại dữ liệu.
Điều này cho thấy hoạt động quản lý thuế được thực hiện trên cơ sở dữ liệu và quy trình quản lý rủi ro, không đồng nghĩa người nộp thuế phải thực hiện mọi yêu cầu bất kỳ từ người tự nhận là công chức thuế.
6. Doanh nghiệp cần lưu ý gì khi nhận yêu cầu liên quan đến thuế?
Đối với doanh nghiệp, các thông tin về đăng ký doanh nghiệp, thuế và tài khoản giao dịch có giá trị quan trọng. Vì vậy, khi nhận được yêu cầu bất thường, doanh nghiệp nên thực hiện việc kiểm tra trước khi cung cấp thông tin hoặc thực hiện giao dịch.
Một số dấu hiệu cần đặc biệt cảnh giác là trường hợp người liên hệ:
Khi có nghi ngờ, doanh nghiệp nên dừng thao tác và xác minh lại với cơ quan thuế thông qua kênh chính thức.
7. DHtaxlaw hỗ trợ doanh nghiệp thực hiện thủ tục pháp lý
Bên cạnh việc chủ động phòng tránh lừa đảo, doanh nghiệp cần thường xuyên rà soát thông tin đăng ký doanh nghiệp và hồ sơ thuế để bảo đảm dữ liệu chính xác, thống nhất.
DHtaxlaw hỗ trợ doanh nghiệp với các dịch vụ:
Doanh nghiệp nên duy trì đầu mối phụ trách pháp lý, kế toán và thuế để kiểm tra những yêu cầu bất thường trước khi cung cấp thông tin hoặc thực hiện giao dịch.
Kết luận
Thông báo 8704/TB-TCS3 ngày 17/8/2026 của Thuế cơ sở 3 tỉnh Khánh Hòa cảnh báo tình trạng giả danh cơ quan thuế, công chức thuế để lừa đảo người nộp thuế. Các thủ đoạn được cảnh báo gồm giả mạo giấy mời, thông báo và liên hệ qua điện thoại, mạng xã hội để yêu cầu cung cấp giấy tờ, truy cập đường link, cài ứng dụng, cung cấp OTP hoặc thực hiện giao dịch theo hướng dẫn.
Người nộp thuế cần thận trọng với các yêu cầu bất thường, không cung cấp thông tin bảo mật hoặc thực hiện giao dịch khi chưa xác minh. Đồng thời, Luật Quản lý thuế 2025 đặt ra nguyên tắc bảo mật thông tin người nộp thuế và chỉ cho phép cung cấp thông tin trong các trường hợp luật định.
CÔNG TY TNHH TƯ VẤN LUẬT THIÊN THỦY (DHTAXLAW)
Địa chỉ: Tòa nhà MORITZ, Số 140 Nguyễn Văn Khối, Phường Thông Tây Hội, Thành phố Hồ Chí Minh, Việt Nam
Điện thoại: 0911732048
Email: dhtaxlaw@dhtaxlaw.com.vn
>> Tìm hiểu chi tiết: Dịch vụ xin Giấy chứng nhận đăng ký đầu tư
>> Tìm hiểu chi tiết: Dịch vụ thành lập công ty vốn nước ngoài
>> Tìm hiểu chi tiết: Dịch vụ thành lập công ty Việt Nam
>> Tìm hiểu chi tiết: Dịch vụ thành lập hộ kinh doanh


